Как открыть накопительный счёт: пошаговая инструкция для новичка
Открыть накопительный счёт можно за несколько минут в приложении банка, если вы уже его клиент. Рассказываем, что для этого нужно, по шагам показываем путь от первого нажатия до первого перевода и объясняем, что проверить, чтобы доход не оказался ниже ожидаемого.
Коротко
- Если вы уже клиент банка, накопительный счёт открывается в приложении за несколько минут: паспорт заново показывать не нужно.
- Если клиентом вы ещё не стали, обычно сначала оформляют карту банка или приходят в отделение с паспортом.
- До первого перевода проверьте базовую ставку, способ начисления процентов и срок приветственной ставки.
- Закон не ограничивает число счетов, но повышенную ставку банки часто дают только по первому счёту.
Что понадобится
Список короткий: паспорт гражданина России, номер телефона и смартфон с приложением банка. Деньги на счёт можно положить сразу или позже — пустой счёт тоже открывается.
Дальше всё зависит от того, клиент вы этого банка или нет.
- Уже клиент — у вас есть карта или вклад в этом банке. Тогда банк уже знает ваши паспортные данные, и счёт открывается в приложении без похода в офис.
- Ещё не клиент. Сначала нужно стать клиентом: оформить карту онлайн с доставкой курьером или прийти в отделение с паспортом. В ВТБ, например, вклад или счёт открывают только после того, как оформлена дебетовая карта банка.
Есть банки, где счёт открывают только в офисе. Так устроено в Своём Банке: и вклад, и счёт там оформляют в отделении. Где можно обойтись без визита, написано на странице каждого банка в нашем каталоге.
Минимальной суммы для открытия у большинства счетов нет, но бывают исключения: «Накопительный ВТБ-Счёт» открывают от 1 000 ₽ (сайт банка, 06.10.2026).
Перед открытием: выберите банк и счёт
Самая частая ошибка — открыть счёт там, где уже есть карта, не посмотрев условия. Ставки у банков различаются на несколько процентных пунктов. На сумме в 300 000 ₽ это несколько тысяч рублей в год.
Сравните три вещи. Первая — базовая ставка: процент, который дают всем без подписок и покупок по карте. Вторая — способ начисления: на самую маленькую сумму за месяц (минимальный остаток) или за каждый день (ежедневный остаток). Третья — условия повышенной ставки: на сколько месяцев она и кому. Как всё это работает, мы разобрали в статье «Как работает накопительный счёт».
Ставки всех банков каталога собраны в разделе «Накопительные счета», а для тех, кто приходит в банк впервые, — в подборке счетов для новых клиентов.
Как открыть счёт в приложении: пять шагов
Порядок почти одинаковый во всех банках. Названия кнопок различаются, поэтому ниже указаны самые частые варианты.
Войдите в приложение банка
Скачайте официальное приложение банка из магазина приложений и войдите по номеру телефона и коду из СМС. Ссылку на сайт банка можно взять со страницы банка в нашем каталоге.
Найдите раздел со счетами
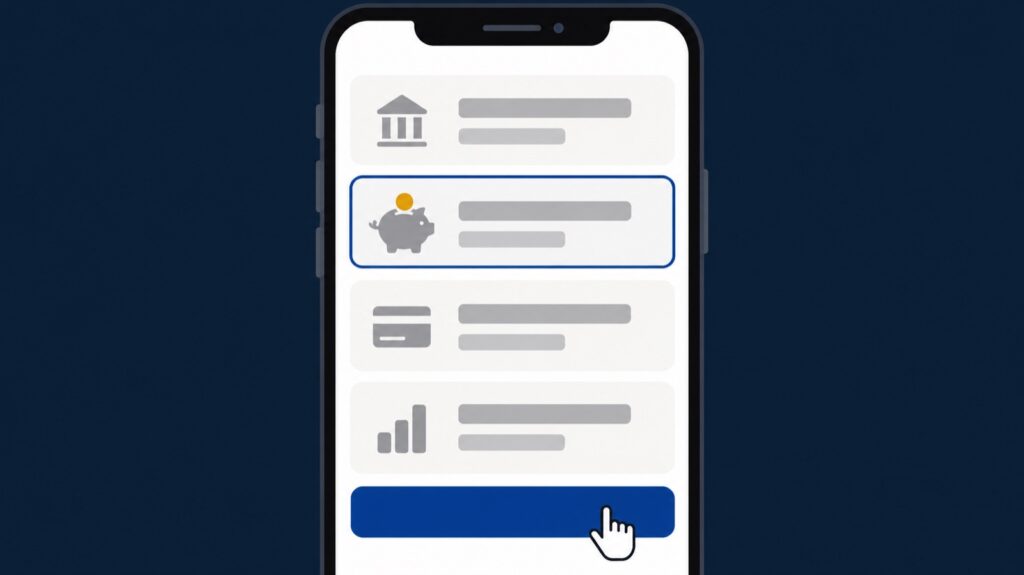
На главном экране ищите кнопку «Открыть продукт», «Новый счёт», знак «+» или раздел «Вклады и счета».
Выберите накопительный счёт
Если вариантов несколько, сравните ставку и способ начисления. Откройте условия и посмотрите базовую ставку.
Подтвердите открытие
Согласитесь с условиями и введите код из СМС. Счёт появится на главном экране через несколько секунд.
Переведите деньги
Нажмите на новый счёт, выберите «Пополнить» и укажите карту, с которой перевести деньги.
Если приложение предлагает подключить подписку или пакет услуг, не соглашайтесь сразу. Сначала посчитайте, окупит ли повышенная ставка стоимость подписки на вашей сумме. В Т-Банке, например, без подписки ставка 6 %, а 9 % дают только с сервисом Premium. Подробнее — на странице накопительного счёта Т-Банка.
Как открыть счёт в отделении
Если приложения нет или вы не клиент банка, приходите в отделение с паспортом. Скажите сотруднику, что хотите открыть накопительный счёт. Он оформит договор, а вы проверите в нём ставку и способ начисления процентов. Подпишите и заберите свой экземпляр.
Деньги можно внести наличными в кассу или банкомат банка либо перевести позже. После визита обычно сразу подключают приложение: так вы будете видеть остаток и проценты без похода в банк.
Как пополнить счёт и почему важно, откуда деньги
Пополнить счёт можно тремя способами.
- С карты этого же банка — переводом в приложении, деньги приходят сразу.
- Из другого банка — переводом по номеру телефона через Систему быстрых платежей (СБП). Это общая система Банка России для переводов между банками: деньги приходят за несколько секунд.
- Наличными — через банкомат или кассу банка.
Источник денег бывает важен для ставки. Повышенную ставку новым клиентам часто дают только на «новые деньги» — те, что пришли из другого банка, а не лежали у вас в этом банке раньше. Если перевести деньги с собственного вклада в том же банке, повышенной ставки может не быть. Это условие ищите в описании счёта, обычно в разделе с условиями или в сносках.

Пример: сколько принесёт счёт за полгода
Допустим, вы открыли накопительный счёт в Газпромбанке и положили 200 000 ₽. Возьмём базовую ставку на минимальный остаток — 12,75 % (сайт банка, 06.10.2026). Проценты приходят раз в месяц и прибавляются к остатку, деньги вы не снимаете.
За шесть месяцев набежит около 13 094 ₽, и на счёте будет примерно 213 094 ₽. Расчёт верен, только если банк не изменит ставку. Если она снизится, доход будет меньше, если вырастет — больше.
Обратите внимание: расчёт сделан по базовой ставке, а не по ставке «до» для новых клиентов. Так честнее: повышенная ставка действует ограниченное время, а базовая — пока банк её не поменяет. Свою сумму и срок подставьте в калькуляторе вклада и накопительного счёта — он посчитает доход по ставке каждого банка каталога.
Что сделать сразу после открытия
Счёт открыт и пополнен — осталось три простых действия, которые избавят от сюрпризов.
- Сохраните условия. В приложении у счёта есть раздел с документами или условиями. Скачайте их или сделайте снимок экрана со ставкой и датой. Если ставку потом снизят, вы будете знать, с чего начинали.
- Проверьте первое начисление. Через месяц посмотрите, сколько процентов пришло, и сравните с ожидаемым. Так вы поймёте, по какой ставке банк считает на самом деле.
- Включите уведомления. Банк сообщает об изменении ставки в приложении. Увидите снижение вовремя — сможете перевести деньги туда, где платят больше.
Код из СМС — только для вас
Сотрудники банка никогда не просят назвать код из СМС или пароль от приложения — ни по телефону, ни в мессенджере. Если кто-то просит код «для открытия счёта» или «для защиты денег», положите трубку и позвоните в банк по номеру с обратной стороны карты.
Сколько накопительных счетов можно открыть
Закон не ограничивает, сколько счетов может быть у одного человека. Можно открыть счета в разных банках или несколько счетов в одном. Но банки ставят свои правила.
Главное — повышенную ставку обычно дают только по первому счёту. В Яндекс Банке 15 % первые два месяца получают подписчики Яндекс Плюса только по первому счёту. В Альфа-Банке счёт с приветственной ставкой так и называется — «Мой первый счёт». Второй счёт в том же банке откроется уже по обычной ставке.
Несколько счетов в разных банках имеют смысл, если сумма больше 1,4 млн ₽. Именно столько государство гарантирует вернуть вместе с процентами, если у банка отзовут лицензию. Лимит считают на все вклады и счета человека в одном банке.
Особенности крупных банков
Общий порядок один, но у каждого банка свои детали. Вот что важно знать по банкам, о которых чаще всего спрашивают.
- Сбербанк. Счёт открывается в приложении банка. Ставку и условия мы не публикуем: сайт банка не отдаёт их автоматическим запросам. Что известно — на странице накопительного счёта Сбербанка.
- Т-Банк. Банк работает почти полностью онлайн: счёт открывают в приложении. Ставка зависит от подписки.
- Газпромбанк. Новым клиентам — до 14 %, базовые ставки для всех — 12,75 % на минимальный остаток и 11,75 % на ежедневный (сайт банка, 06.10.2026). Подробнее — на странице накопительного счёта Газпромбанка.
- ВТБ. Сначала нужна дебетовая карта банка; способ начисления процентов можно выбрать самому.
Пять ошибок при открытии
- Считать доход по ставке «до», а не по базовой. Повышенная ставка закончится через один-три месяца.
- Подключить платную подписку ради ставки и не посчитать, окупится ли она.
- Перевести деньги с вклада в том же банке и лишиться ставки для «новых денег».
- Держать на счетах одного банка больше 1,4 млн ₽.
- Скачать приложение по ссылке из сообщения или рекламы. Безопаснее найти его в магазине приложений по названию банка и сверить с адресом на официальном сайте.
Как закрыть счёт, если передумали
Счёт закрывают в любой день — в приложении или в отделении. Сначала переведите остаток на карту, затем выберите в настройках счёта «Закрыть». Проценты за прошедшие дни месяца банк выплатит или нет — это зависит от условий конкретного счёта, поэтому выгоднее закрывать сразу после даты начисления процентов.
Вопросы и ответы
Можно ли открыть накопительный счёт без карты банка?
Зависит от банка. В части банков счёт открывают отдельно, без карты. В ВТБ сначала нужно оформить дебетовую карту. Если карты нет, а банк её требует, карту можно заказать на сайте банка или оформить в отделении.
Берут ли деньги за открытие накопительного счёта?
За само открытие банки денег обычно не берут. Платной бывает подписка или пакет услуг, к которым привязана повышенная ставка. Перед подключением сравните стоимость подписки с прибавкой к доходу.
Сколько времени занимает открытие?
Для клиента банка — несколько минут в приложении. Если вы новый клиент, добавьте время на оформление карты: в отделении это один визит, при заказе на сайте — сколько займёт доставка.
Можно ли открыть накопительный счёт через Госуслуги?
Сам счёт открывает банк: в приложении, на сайте или в отделении. Госуслуги для этого не обязательны. Некоторые банки предлагают войти через Госуслуги, чтобы не заполнять анкету вручную, но договор о счёте вы всё равно заключаете с банком.
Можно ли держать накопительный счёт не в том банке, куда приходит зарплата?
Да. Счёт можно открыть в любом банке, а деньги переводить туда сами — по номеру телефона через СБП. Зарплатный банк для этого не нужен.
Учтите только, что часть банков даёт надбавку к ставке зарплатным клиентам или за покупки по своей карте: без них ставка будет базовой.
Что делать, если повышенная ставка закончилась?
Проверьте, какая ставка действует теперь, и сравните её с другими банками. Если разница заметная, деньги можно в тот же день перевести в другой банк — без потерь, кроме процентов за текущий месяц на счёте с минимальным остатком.
Источники
- Условия открытия и ставки — страницы банков, проверены 06.10.2026: ВТБ, Свой Банк, Т-Банк, Газпромбанк, Яндекс Банк, Альфа-Банк.
- Система быстрых платежей — Банк России.
- Страхование вкладов и счетов — Агентство по страхованию вкладов.
Автор и проверка
Кто написал и проверил
Редакция «КредитИнформ»
Собирает ставки с сайтов банков и сверяет каждую цифру статьи с каталогом перед публикацией.
Когда и по каким данным
- Опубликовано и проверено
- 17.10.2026
- Ставки и условия банков
- каталог сайта на 06.10.2026
- Ключевая ставка
- Банк России, ряд на 08.10.2026